Recibiste un bono, cerraste un buen negocio o simplemente ahorraste más de lo previsto, y te preguntas si conviene usar ese dinero para adelantar el préstamo del carro. La respuesta corta es que casi siempre es una buena idea, pero hay detalles que debes conocer para que el abono rinda de verdad y no te lleves sorpresas con el contrato.
Aquí explicamos, en términos generales, qué ocurre cuando pagas antes de tiempo, qué preguntar a tu entidad financiera y cómo decidir entre reducir la cuota o acortar el plazo. Las condiciones concretas varían según cada banco o financiera, así que la regla número uno es revisar tu contrato.
Cómo se reparte tu cuota entre interés y capital
La mayoría de los préstamos vehiculares en RD se calculan con cuotas fijas. Cada cuota tiene dos partes: una que paga los intereses del período y otra que reduce el capital (lo que realmente debes). Al inicio, la porción de intereses es mayor porque el saldo es alto; con el tiempo, el capital va ganando peso. Si quieres ver esta mecánica con números, nuestra guía sobre cómo calcular la cuota de un préstamo de vehículo lo explica con ejemplos.
Esta estructura tiene una consecuencia importante: cuanto antes reduzcas el capital, más intereses futuros evitas. Un abono extra en el primer año del préstamo ahorra más que el mismo abono en el último.
Dos formas de pagar antes de tiempo
Abonos extraordinarios a capital
Pagas una cantidad adicional a tu cuota y pides que se aplique al capital. Al bajar el saldo, la entidad suele ofrecerte dos opciones:
- Reducir el plazo: mantienes la misma cuota y terminas de pagar antes. Es la opción que más intereses ahorra.
- Reducir la cuota: mantienes el plazo y pagas menos cada mes. Ahorra menos intereses, pero alivia tu presupuesto mensual.
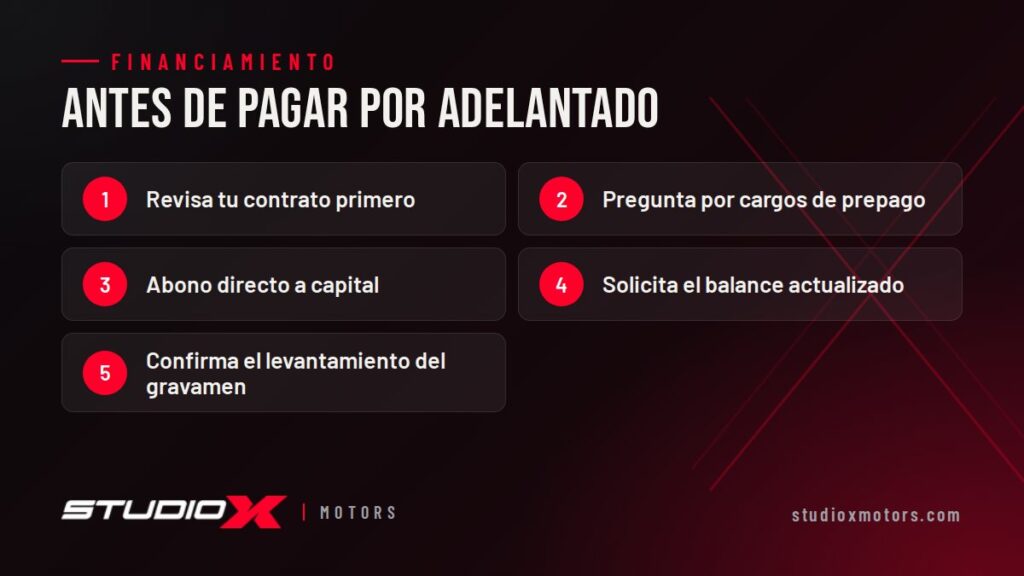
Pregunta a tu entidad cuál aplica por defecto y si puedes elegir. Y asegúrate de que el abono se registre como pago a capital y no como adelanto de cuotas futuras, porque el efecto sobre los intereses es muy distinto.
Liquidación total del préstamo
Pagas de una vez todo el saldo pendiente. Para hacerlo, solicita a la entidad el balance de cancelación actualizado a una fecha concreta, que incluye el capital restante, los intereses devengados hasta ese día y cualquier cargo que aplique. Ese monto suele tener vigencia por unos días, así que coordina el pago dentro de ese plazo.
¿Hay penalidad por pagar antes?
Depende de la entidad y del contrato. Algunas instituciones no cobran nada por abonos o cancelación anticipada; otras aplican una comisión o condiciones durante los primeros meses del préstamo. No des por sentado ninguna de las dos cosas: busca en tu contrato la cláusula sobre pagos anticipados o pregunta directamente antes de hacer el abono. Si existe un cargo, calcula si el ahorro en intereses lo compensa; en la mayoría de los casos sigue conviniendo, sobre todo al principio del préstamo.
Qué pasa con el gravamen y la matrícula
Mientras el préstamo está activo, el vehículo suele figurar con un gravamen a favor de la entidad financiera y, en muchos casos, la matrícula queda en su poder o registrada con esa oposición. Al saldar la deuda, pide por escrito la carta de saldo o certificación de cancelación y pregunta qué trámite corresponde para levantar el gravamen ante la DGII. Hasta que ese paso se complete, no podrás vender el carro ni transferirlo con normalidad. Explicamos más sobre la matrícula y el cambio de propietario en cómo hacer el traspaso de un vehículo en RD.
¿Y si tienes un leasing en lugar de un préstamo?
Con un leasing, el vehículo pertenece a la entidad hasta que ejerces la opción de compra, y las reglas para terminar antes del plazo pueden ser diferentes. Revisa cuidadosamente qué dice tu contrato sobre la cancelación anticipada. En leasing o préstamo vehicular: cuál conviene comparamos ambas figuras.
¿Siempre conviene adelantar?
Financieramente, reducir una deuda con intereses suele ser una buena decisión. Pero antes de vaciar tus ahorros, considera:
- Tu fondo de emergencia. Mantén una reserva para imprevistos; un abono extra no debería dejarte sin colchón.
- Otras deudas más caras. Si tienes una tarjeta de crédito con saldo, es probable que su tasa sea mayor que la del préstamo del carro; empieza por ahí.
- El momento del préstamo. Si te faltan pocas cuotas, el ahorro en intereses será pequeño; quizás ese dinero rinde más en otro uso.
- Tus planes con el carro. Si piensas cambiarlo pronto, saldar el préstamo facilita venderlo o dejarlo como parte de pago sin trabas.
Haz tus números antes de decidir
Usa la calculadora para ver cómo cambia la cuota y el total de intereses según el monto y el plazo, y compara ese resultado con el balance que te dé tu entidad. La tasa referencial es solo orientativa; la real es la de tu contrato.
Calculadora de financiamiento
| Plazo | Cuota | Intereses | Total a pagar |
|---|---|---|---|
| 36 meses | — | — | — |
| 48 meses | — | — | — |
| 60 meses | — | — | — |
| 72 meses | — | — | — |
Simulación orientativa: la tasa referencial es 16.8% anual y puedes cambiarla. La cuota real depende de la entidad financiera, tu perfil y la unidad. No incluye seguros, gastos de cierre ni otros cargos, y no es una oferta de crédito.
Si estás por comprar y quieres un préstamo con flexibilidad para abonar, dinos tus prioridades. En Studio X Motors gestionamos el financiamiento de vehículos con varias entidades y te ayudamos a comparar condiciones. Escríbenos por WhatsApp al 809-870-0712 o prueba la calculadora de préstamo vehicular.