Cuando piensas en financiar un vehículo, lo primero que viene a la mente es un préstamo. Pero hay otra modalidad que cada vez se escucha más, sobre todo entre empresas y profesionales independientes: el leasing. Ambas te permiten usar un carro sin pagarlo completo de entrada, pero funcionan de manera distinta y no convienen a todo el mundo por igual.
En este artículo te explicamos las diferencias generales para que sepas qué preguntar. Las condiciones concretas cambian según cada entidad y cada contrato, así que siempre debes revisarlas en detalle.
La pregunta de fondo es sencilla: ¿quieres ser dueño del carro o te interesa más usarlo durante un tiempo y luego cambiarlo? Tu respuesta orienta casi todo lo demás.
Cómo funciona el préstamo vehicular
Con un préstamo, la entidad financiera te presta el dinero para comprar el carro y tú lo devuelves en cuotas con intereses. El vehículo se pone a tu nombre, aunque normalmente queda como garantía del préstamo: la entidad registra un gravamen u oposición que se levanta cuando terminas de pagar.
- Eres el propietario del vehículo desde la compra.
- Generalmente debes aportar un inicial.
- Puedes venderlo o cambiarlo, aunque primero hay que saldar o resolver el préstamo.
- Cuando terminas de pagar, el carro queda libre de deuda.
Si quieres conocer el proceso completo, lee cómo financiar un carro en República Dominicana.
Cómo funciona el leasing
En el leasing, la entidad compra el vehículo y te lo entrega para que lo uses a cambio de pagos periódicos durante un plazo acordado. Durante el contrato, la propietaria es la entidad, no tú. Al final, según el tipo de contrato, puedes tener la opción de comprar el vehículo pagando un valor residual, devolverlo o renovarlo por otro.
Tipos de leasing más comunes
- Leasing financiero: está pensado para que al final ejerzas la opción de compra. Funciona de forma parecida a un financiamiento a largo plazo.
- Leasing operativo: se parece más a un alquiler de largo plazo. Puede incluir servicios como mantenimiento, y lo habitual es devolver el vehículo al terminar.
Como el vehículo no es tuyo durante el contrato, normalmente necesitas autorización de la entidad para ciertas gestiones, como sacarlo del país o hacerle modificaciones. También es habitual que el contrato exija un seguro de cobertura completa y que establezca cómo debes devolver el vehículo, incluido su estado de conservación.
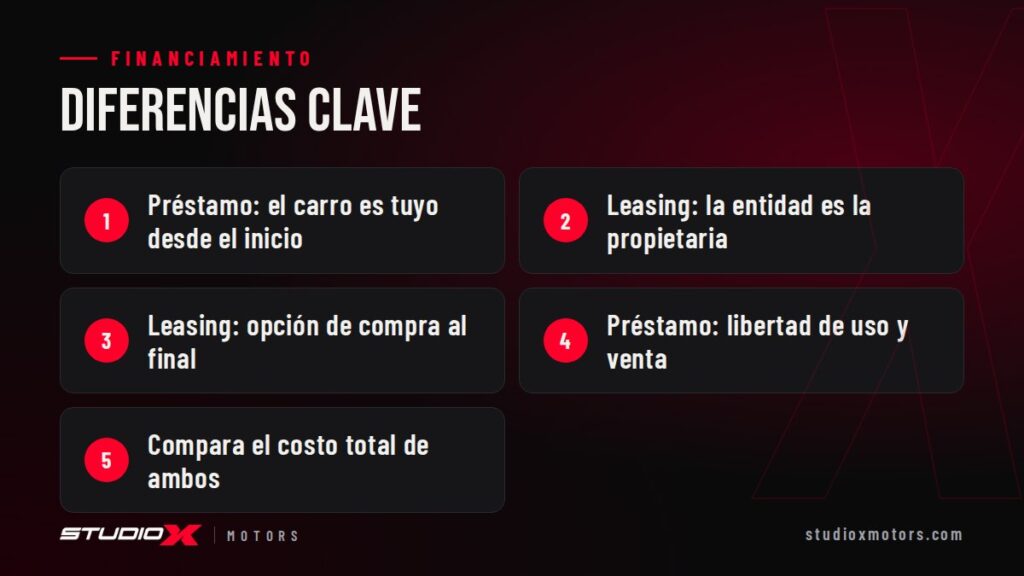
Diferencias clave entre leasing y préstamo
| Aspecto | Préstamo vehicular | Leasing |
|---|---|---|
| Propiedad | Tuya desde la compra (con garantía a favor de la entidad) | De la entidad durante el contrato |
| Pago de entrada | Normalmente un inicial | Varía según el contrato; puede pedirse un pago inicial o depósito |
| Al terminar | El carro queda libre de deuda | Opción de compra, devolución o renovación |
| Libertad de uso | Amplia | Puede haber límites de uso, kilometraje o modificaciones |
| Perfil típico | Personas que quieren tener su carro | Empresas y profesionales que renuevan flota con frecuencia |
¿Cuándo conviene cada uno?
El préstamo suele convenir si…
- Quieres que el carro sea tuyo y conservarlo muchos años.
- Prefieres libertad total para usarlo, modificarlo o venderlo.
- Manejas muchos kilómetros y no quieres preocuparte por límites de uso.
- Piensas entregarlo como parte de pago en el futuro.
El leasing puede convenir si…
- Tienes una empresa o trabajas por tu cuenta y quieres renovar vehículos cada pocos años.
- Prefieres que ciertos servicios estén incluidos en el contrato, cuando aplique.
- Tu contador te indica que la estructura del leasing te favorece desde el punto de vista fiscal o contable. Este punto depende de cada caso, así que consúltalo con un profesional.
Preguntas que debes hacer antes de firmar
- ¿Cuál es el costo total al final del contrato, incluyendo intereses, seguros y el valor de compra final si aplica?
- ¿Qué pasa si quiero terminar el contrato antes de tiempo o abonar al capital?
- ¿Quién paga el seguro, el mantenimiento y el marbete?
- ¿Existen límites de kilometraje o penalidades por desgaste?
- ¿Qué documentos necesito para aplicar?
Pide siempre las condiciones por escrito y compara ambas alternativas con el mismo vehículo, el mismo plazo y los mismos seguros. Solo así la comparación es justa. Una cuota más baja en el leasing no significa necesariamente que sea más barato: hay que sumar el pago final de compra, si piensas quedarte con el carro, y cualquier cargo por desgaste o kilometraje.
Si eres independiente o tienes negocio propio, te puede interesar nuestra guía de financiamiento para independientes. También puedes ver las entidades que financian vehículos en RD o comparar cuotas con la calculadora de préstamo vehicular. En Studio X Motors gestionamos tu solicitud de financiamiento con varias entidades y te orientamos sobre la opción que mejor se ajusta a tu caso.