«¿Cuánto tengo que dar de inicial?» es una de las primeras preguntas de cualquier persona que quiere financiar un carro. La respuesta corta es que depende de la entidad financiera, del vehículo y de tu perfil, pero en el mercado dominicano es común que el inicial típico parta desde un 20% del precio. La respuesta larga es más útil: el inicial que des cambia tu cuota, el total de intereses y hasta la probabilidad de que te aprueben.
- En el mercado dominicano es común que el inicial típico parta desde un 20% del precio.
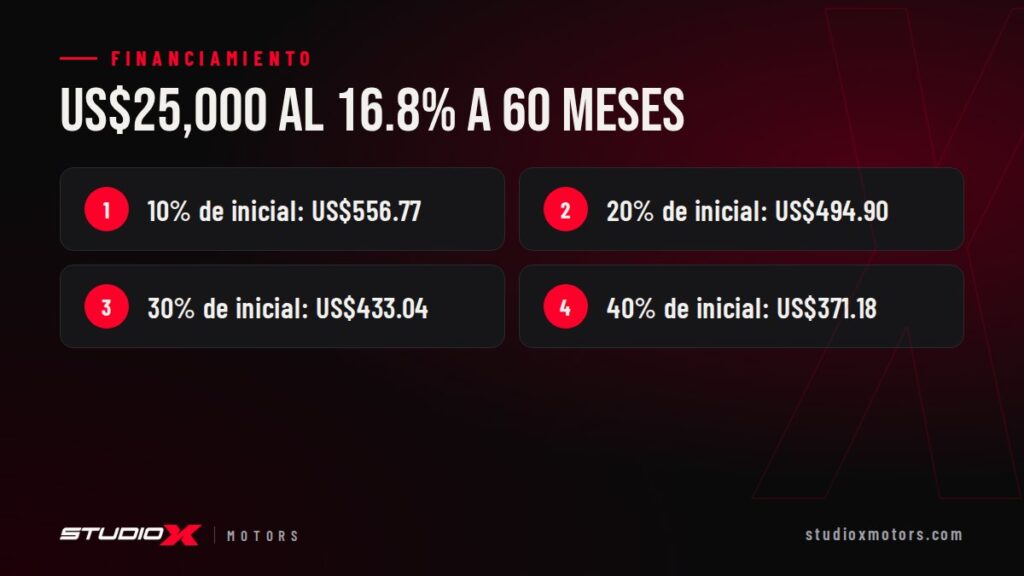
- En un carro de US$25,000 a 60 meses, cada 10% más de inicial baja la cuota unos US$62.
- Tu carro actual puede cubrir parte o todo el inicial si lo entregas como parte de pago.
En esta guía te mostramos con números cómo influye el inicial y cómo decidir cuánto dar.
Qué es el inicial y por qué importa
El inicial es la parte del precio que pagas de entrada. El resto es el monto que financias. Por eso, cada dólar que pones de inicial es un dólar sobre el que no pagas intereses.
Para la entidad financiera, el inicial también es una señal: muestra tu capacidad de ahorro y reduce su riesgo, porque el préstamo queda por debajo del valor del vehículo. Un inicial más alto puede facilitar la aprobación y, en algunos casos, ayudarte a conseguir mejores condiciones.
Hay además un efecto que muchos pasan por alto: los vehículos pierden valor con el tiempo. Si financias casi todo el precio, durante los primeros meses podrías deber más de lo que el carro vale en el mercado. Con un inicial sólido, ese riesgo se reduce y tienes más margen si en algún momento necesitas venderlo o cambiarlo.
Lo que define el inicial mínimo
- El año y el tipo de vehículo: los usados de más edad suelen requerir un inicial mayor que los más recientes.
- Tu historial de crédito: un buen comportamiento de pago juega a tu favor.
- Tus ingresos y su estabilidad: asalariados e independientes se evalúan de forma diferente.
- La política de cada entidad, que puede variar con el tiempo.
Ejemplo: cómo cambia la cuota según el inicial
Tomemos un carro de US$25,000, con una tasa referencial de 16.8% anual (el promedio para usados que usamos en nuestra calculadora) y un plazo de 60 meses. La cuota se calcula con la fórmula de cuota fija: Cuota = P × r ÷ (1 − (1 + r)^−n), donde r es 0.168 ÷ 12 = 0.014 mensual.
| Inicial | Monto del inicial | Monto financiado | Cuota mensual | Intereses totales |
|---|---|---|---|---|
| 10% | US$2,500 | US$22,500 | US$556.77 | US$10,905.97 |
| 20% | US$5,000 | US$20,000 | US$494.90 | US$9,694.20 |
| 30% | US$7,500 | US$17,500 | US$433.04 | US$8,482.42 |
| 40% | US$10,000 | US$15,000 | US$371.18 | US$7,270.65 |
Cifras ilustrativas. Tu tasa real dependerá de la entidad y de tu perfil, y la cuota final puede incluir seguros u otros cargos.
Fíjate en dos cosas: cada 10% adicional de inicial (US$2,500) baja la cuota en unos US$62 al mes, y pasar de 10% a 40% de inicial te ahorra más de US$3,600 en intereses a lo largo del préstamo.
Haz tus propios números con el precio del carro que te interesa:
Calculadora de financiamiento
| Plazo | Cuota | Intereses | Total a pagar |
|---|---|---|---|
| 36 meses | — | — | — |
| 48 meses | — | — | — |
| 60 meses | — | — | — |
| 72 meses | — | — | — |
Simulación orientativa: la tasa referencial es 16.8% anual y puedes cambiarla. La cuota real depende de la entidad financiera, tu perfil y la unidad. No incluye seguros, gastos de cierre ni otros cargos, y no es una oferta de crédito.
Cómo decidir cuánto inicial dar
Más inicial no siempre es mejor si te deja sin reservas. Ten en cuenta:
- Tu fondo de emergencia: no uses hasta el último peso de tus ahorros. Imprevistos médicos, del hogar o del mismo carro siempre aparecen.
- La cuota que puedes sostener: si con un 20% la cuota te queda justa, intenta llegar a un 30% o considera un vehículo de menor precio.
- El mínimo de la entidad: cada entidad fija su propio inicial mínimo según el vehículo y tu perfil. Confírmalo antes de planificar.
- El costo de oportunidad: si tienes deudas más caras, como tarjetas de crédito, a veces conviene saldarlas primero.
Tu carro actual puede ser tu inicial
Si ya tienes un vehículo, su valor de tasación puede cubrir una parte o la totalidad del inicial. Es una forma muy práctica de reducir lo que necesitas en efectivo. En Studio X Motors recibimos tu carro como parte de pago y lo tasamos según su año, estado y mantenimiento.
No te olvides de los otros gastos iniciales
Además del inicial, al comprar un carro suele haber otros costos que conviene tener previstos:
- Traspaso: se realiza ante la DGII; confirma las tasas vigentes directamente con esa institución.
- Seguro: si financias, normalmente te exigirán una póliza de cobertura completa.
- Gastos de cierre o comisiones del préstamo, si la entidad los aplica.
- Marbete y mantenimiento inicial, según el vehículo.
Si es tu primera compra, te puede ayudar nuestra guía para financiar tu primer carro. Y cuando tengas claro tu inicial, puedes conocer las opciones de financiamiento de vehículos en Santo Domingo o usar la calculadora de préstamo vehicular para probar distintos escenarios. Nosotros gestionamos tu solicitud con varias entidades financieras para que compares.
Preguntas frecuentes
¿Cuál es el inicial mínimo para financiar un carro en RD?
Depende de la entidad financiera, del vehículo y de tu perfil, pero en el mercado dominicano es común que el inicial típico parta desde un 20% del precio. Lo definen el año y tipo de vehículo, tu historial de crédito, tus ingresos y su estabilidad y la política de cada entidad, que puede cambiar. Confírmalo antes de planificar.
¿Qué gano si doy más inicial?
Pagas menos intereses, tu cuota baja y la aprobación puede ser más fácil, porque el préstamo queda por debajo del valor del carro. En el ejemplo de US$25,000 al 16.8% a 60 meses, cada 10% adicional baja la cuota unos US$62 al mes, y pasar de 10% a 40% ahorra más de US$3,600 en intereses durante el préstamo.
¿Puedo usar mi carro actual como inicial?
Sí. Si ya tienes un vehículo, su valor de tasación puede cubrir una parte o la totalidad del inicial, lo que reduce el efectivo que necesitas. En Studio X Motors recibimos tu carro como parte de pago y lo tasamos según su año, estado y mantenimiento. Además del inicial, prevé traspaso, seguro, gastos de cierre y marbete.