Solicitas financiamiento para tu carro, entregas los documentos y la entidad responde con una condición: «aprobado, pero con garante». Es más común de lo que parece, sobre todo cuando el historial de crédito es corto, los ingresos son variables o el inicial es bajo. Antes de buscar a quien te firme, conviene entender qué estás pidiendo y qué implica para esa persona.
En este artículo explicamos en términos generales qué es un garante, qué es un codeudor, por qué una entidad puede exigirlos y qué alternativas tienes. Las condiciones exactas varían según cada banco o financiera, así que revisa siempre tu contrato y pregunta todo lo que no te quede claro antes de firmar.
Garante y codeudor: ¿es lo mismo?
En el uso cotidiano se mezclan, pero describen compromisos distintos:
- Codeudor: firma el préstamo junto contigo y, frente a la entidad, es tan responsable de la deuda como tú desde el primer día. El préstamo aparece también en su historial crediticio, lo que puede afectar su capacidad de endeudarse mientras el tuyo esté activo.
- Garante (o fiador): respalda el préstamo con su compromiso de pagar si tú no lo haces. En la práctica responde cuando el deudor principal incumple, aunque el alcance exacto de su responsabilidad depende de lo que diga el contrato.
La diferencia parece sutil, pero importa a la hora de pedirle el favor a alguien: un codeudor «entra» en la deuda contigo; un garante «responde» por ella. Cada entidad define sus propias figuras y términos, así que pregunta cuál de las dos te están pidiendo exactamente.
Por qué una entidad puede pedir garante
El garante es una forma de reducir el riesgo del préstamo. Suele aparecer cuando se cumple alguna de estas situaciones:
- Es tu primer crédito y no tienes historial que demuestre cómo pagas. Nuestra guía para financiar tu primer carro profundiza en este caso.
- Tus ingresos son variables o informales, algo frecuente entre trabajadores independientes.
- Tienes atrasos recientes o un historial de crédito con manchas.
- El inicial es bajo y la cuota resultante queda ajustada frente a tus ingresos.
- El vehículo es antiguo o el monto solicitado es alto respecto a su valor.
Qué asume la persona que te respalda
Pedirle a alguien que sea tu garante o codeudor es pedirle un compromiso financiero real, no una firma de cortesía. Esa persona debe saber que:
- Si dejas de pagar, la entidad puede reclamarle la deuda, con los cargos por atraso que establezca el contrato.
- El préstamo puede reflejarse en su historial crediticio, según cómo esté estructurado, y reducir su capacidad para obtener su propio crédito mientras dure.
- El compromiso se mantiene durante todo el plazo del préstamo, salvo que la entidad acepte liberarlo antes.
- Normalmente tendrá que presentar sus propios documentos: cédula, comprobantes de ingresos y, a veces, referencias, como si estuviera solicitando el crédito.
Lo justo es ser transparente: muéstrale el monto, la cuota, el plazo y tu plan de pago antes de que firme.
Hay un detalle que muchos descubren tarde: aunque el carro quede a tu nombre y lo pagues sin problemas, la responsabilidad de tu garante no desaparece por sí sola al cabo de unos meses de buen comportamiento. Si más adelante quieres liberarlo, tendrás que solicitarlo a la entidad y, por lo general, demostrar que tu perfil ya sostiene el préstamo por sí mismo.
Si te piden a ti que seas garante
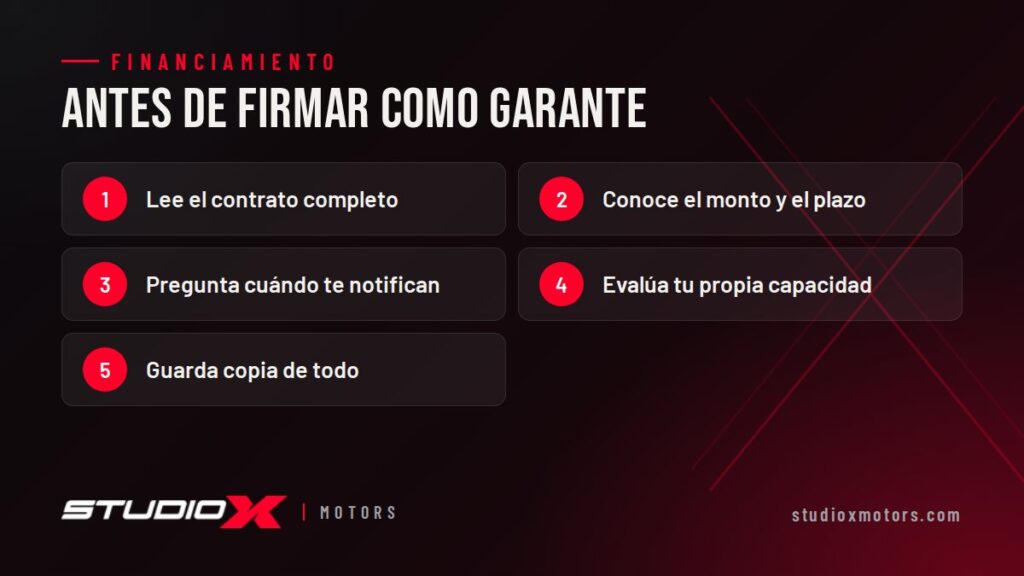
La situación inversa también es común. Antes de aceptar, lee el contrato completo, pregunta si te notificarán al primer atraso del deudor y evalúa con honestidad si podrías asumir la cuota en el peor escenario. No firmes nada en blanco, conserva copia de todo lo que firmes y recuerda que decir que no a tiempo es mejor que un problema familiar o de amistad después.
Cómo evitar que te pidan garante
No siempre es posible, pero hay varias cosas que mejoran tu perfil ante la entidad:
- Aumenta el inicial. Un inicial mayor reduce el monto financiado y el riesgo. En cuánto inicial necesito para financiar un carro vemos cómo influye.
- Construye historial. Pagar a tiempo una tarjeta o un préstamo pequeño durante algunos meses ayuda mucho; te lo contamos en cómo mejorar tu historial de crédito.
- Documenta bien tus ingresos. Estados de cuenta consistentes y comprobantes claros pesan tanto como el monto.
- Elige un vehículo acorde a tu capacidad. Una cuota holgada frente a tus ingresos genera más confianza que una ajustada.
- Compara entidades. Cada una tiene criterios distintos; lo que una condiciona, otra puede aprobar sin garante. Mira las entidades que financian vehículos en RD.
Cómo te ayudamos en Studio X Motors
Gestionamos el financiamiento con varias entidades financieras, lo que nos permite presentar tu solicitud donde tenga mejores posibilidades de aprobación según tu perfil. Si una entidad exige garante y otra no, te lo decimos con claridad para que decidas con información. Completa la precalificación y te contactamos sin compromiso.
¿Dudas sobre el proceso completo? Lee cómo financiar un carro en República Dominicana paso a paso o escríbenos por WhatsApp al 809-870-0712.