Cuando vas a financiar un carro, la pregunta más importante suele ser: ¿cuánto voy a pagar al mes? Saber calcular la cuota de un préstamo de vehículo te permite comparar ofertas, elegir el plazo correcto y evitar sorpresas. No necesitas ser contador: con una fórmula y un poco de paciencia puedes hacerlo tú mismo.
- La cuota depende del monto financiado, la tasa mensual y el número de meses del préstamo.
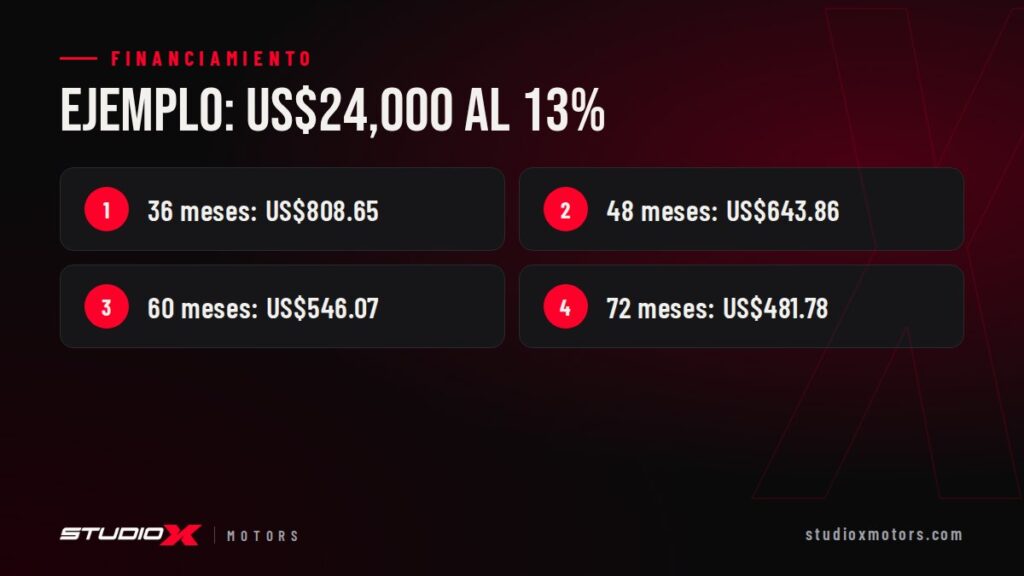
- Ejemplo: US$24,000 al 13% a 60 meses da unos US$546.07 al mes y US$8,764 de intereses.
- Pasar de 36 a 72 meses baja la cuota unos US$327, pero los intereses se duplican con creces.
Los tres datos que necesitas
Toda cuota de préstamo depende de tres elementos:
- Monto a financiar (P): el precio del carro menos tu inicial.
- Tasa de interés mensual (r): la tasa anual dividida entre 12.
- Número de cuotas (n): el plazo en meses.
La tasa que te ofrezcan varía según la entidad y tu perfil, así que siempre confirma la tuya antes de hacer cuentas definitivas.
La fórmula de amortización, explicada en palabras simples
La mayoría de los préstamos de vehículos usan el sistema de cuota fija (amortización francesa). La fórmula es:
Cuota = P × r ÷ (1 − (1 + r)^(−n))
Dicho en palabras: tomas el monto financiado, lo multiplicas por la tasa mensual, y lo divides entre un factor que refleja cuántos meses vas a pagar. Ese factor hace que la cuota sea igual todos los meses, aunque por dentro cambie la mezcla: al principio pagas más intereses y al final pagas más capital.
Por eso, si abonas al capital en los primeros años, el ahorro en intereses suele ser mayor.
Cómo se reparte cada cuota
Cada mes, la entidad calcula el interés multiplicando el saldo pendiente por la tasa mensual. Lo que queda de tu cuota después de cubrir ese interés se resta del capital. Como el saldo va bajando, el interés de cada mes también baja, y una parte cada vez mayor de tu pago reduce la deuda. Si pides la tabla de amortización de tu préstamo, verás esta evolución mes a mes, y podrás saber exactamente cuánto debes en cualquier momento.
Para hacer el cálculo puedes usar una hoja de Excel o Google Sheets con la función PAGO (o PMT en inglés), que aplica esta misma fórmula.
Ejemplo práctico: carro de US$30,000
Veamos un ejemplo ilustrativo. Las cifras son solo de referencia; tu tasa real puede ser distinta.
- Precio del carro: US$30,000.
- Inicial del 20%: US$6,000.
- Monto a financiar: US$30,000 − US$6,000 = US$24,000.
- Tasa anual de ejemplo: 13%, que equivale a 0.13 ÷ 12 = 0.010833 mensual (aproximadamente 1.083%).
- Plazo: 60 meses.
Aplicando la fórmula: 24,000 × 0.010833 ÷ (1 − 1.010833^−60) ≈ US$546.07 al mes.
Si multiplicas esa cuota por 60 meses, pagarás en total unos US$32,764.43. Es decir, el costo en intereses sería de aproximadamente US$8,764.43.
Comparación de plazos: 36, 48, 60 y 72 meses
Con el mismo monto (US$24,000) y la misma tasa de ejemplo (13% anual), así cambia la cuota según el plazo:
| Plazo | Cuota mensual | Total pagado | Intereses totales |
|---|---|---|---|
| 36 meses | US$808.65 | US$29,111.57 | US$5,111.57 |
| 48 meses | US$643.86 | US$30,905.28 | US$6,905.28 |
| 60 meses | US$546.07 | US$32,764.43 | US$8,764.43 |
| 72 meses | US$481.78 | US$34,688.05 | US$10,688.05 |
Fíjate en la diferencia: pasar de 36 a 72 meses baja la cuota en unos US$327, pero los intereses totales se duplican con creces, de alrededor de US$5,100 a más de US$10,600. Un plazo largo alivia el presupuesto mensual, pero el carro termina costándote bastante más.
Qué más incluir en tu cálculo
La cuota del préstamo no es el único gasto mensual de tener un carro. Para un presupuesto realista, toma en cuenta:
- El seguro del vehículo, que muchas veces se exige mientras haya financiamiento.
- Combustible y peajes.
- Mantenimiento preventivo: aceite, filtros, frenos y gomas.
- El marbete anual y otros gastos administrativos.
- Posibles cargos de cierre o comisiones del préstamo.
Pregunta siempre si el seguro está incluido dentro de la cuota que te presentan, porque eso cambia mucho la comparación entre una oferta y otra.
Consejos para pagar menos intereses
- Aumenta tu inicial. Cada dólar que no financias es un dólar que no genera intereses. Entregar tu carro actual puede ayudarte; mira cómo funciona la tasación como parte de pago.
- Elige el plazo más corto que puedas sostener. Sin ahogarte, pero sin alargarlo por gusto.
- Cuida tu historial de crédito. Un buen perfil puede ayudarte a obtener mejores condiciones.
- Pregunta por abonos extraordinarios. Confirma si puedes adelantar pagos al capital sin penalidad.
Si quieres entender todo el proceso, desde el inicial hasta la firma, lee nuestra guía para financiar un carro en República Dominicana.
¿Prefieres no hacer las cuentas a mano? Usa la calculadora de financiamiento de Studio X Motors, elige un vehículo de nuestro inventario y solicita tu preaprobación en minutos.
Preguntas frecuentes
¿Cuál es la fórmula para calcular la cuota de un préstamo de vehículo?
La mayoría usa el sistema de cuota fija o amortización francesa: Cuota = P × r ÷ (1 − (1 + r)^(−n)), donde P es el monto financiado, r la tasa anual dividida entre 12 y n el número de meses. Puedes hacerlo en Excel o Google Sheets con la función PAGO (PMT), que aplica la misma fórmula.
¿Conviene un plazo largo para pagar menos cada mes?
Un plazo largo alivia el presupuesto mensual, pero el carro termina costando bastante más. En el ejemplo de US$24,000 al 13% anual, pasar de 36 a 72 meses baja la cuota unos US$327, pero los intereses totales suben de alrededor de US$5,100 a más de US$10,600. Elige el plazo más corto que puedas sostener.
¿Qué otros gastos debo sumar a la cuota del préstamo?
El seguro del vehículo, que muchas veces se exige mientras haya financiamiento; combustible y peajes; mantenimiento preventivo como aceite, filtros, frenos y gomas; el marbete anual y otros gastos administrativos, y posibles cargos de cierre o comisiones. Pregunta siempre si el seguro está incluido en la cuota que te presentan.