Cuando solicitas un préstamo para comprar un carro, la entidad financiera no solo mira cuánto ganas. También revisa cómo has manejado tus deudas en el pasado. Ese historial influye en si te aprueban, en el monto que te ofrecen y en las condiciones del préstamo.
La buena noticia es que el historial de crédito se puede mejorar. No de un día para otro, pero sí con hábitos concretos. En esta guía te explicamos qué miran las entidades y qué puedes hacer en los meses previos a tu solicitud.
Qué es el historial de crédito
Es el registro de tus préstamos, tarjetas y otras obligaciones financieras: cuánto debes, si pagas a tiempo, si has tenido atrasos y cuántas veces has solicitado crédito. En República Dominicana, esta información la recopilan los burós de crédito que operan en el país, como DataCrédito y TransUnion, a partir de lo que reportan bancos, cooperativas y otras empresas.
Las entidades financieras consultan ese reporte para estimar el riesgo de prestarte. Cada entidad tiene sus propios criterios, así que un mismo perfil puede recibir respuestas distintas.
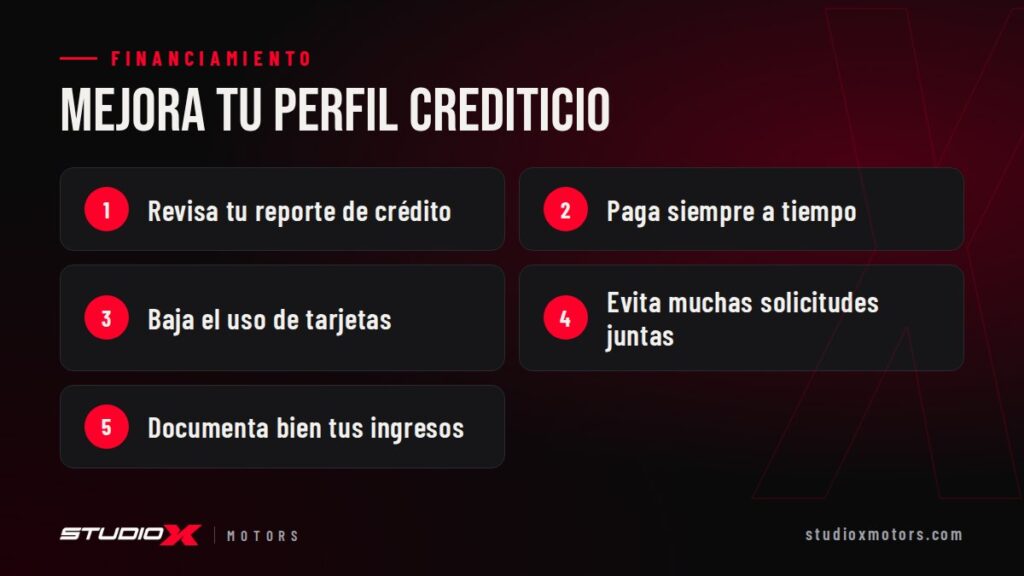
Paso 1: revisa tu reporte
Lo primero es saber dónde estás. Solicita tu reporte de crédito a los burós y revísalo con calma. Confirma en sus canales oficiales cómo pedirlo y si tiene algún costo.
Fíjate en:
- Cuentas que no reconoces o que no son tuyas.
- Deudas que ya pagaste y siguen apareciendo como pendientes.
- Atrasos que no corresponden.
- Datos personales incorrectos.
Si encuentras un error, reclama primero a la empresa que reportó la información y pide una constancia de saldo o de corrección. Luego da seguimiento con el buró para confirmar que el reporte se actualizó.
Paso 2: ponte al día con los atrasos
Una cuenta en atraso pesa mucho en tu perfil. Si tienes deudas vencidas, habla con el acreedor y busca un acuerdo de pago que puedas cumplir. Cuando saldes una deuda, solicita la carta de saldo y guárdala: te puede servir si el reporte tarda en reflejarlo o si la entidad te pide pruebas.
Paso 3: paga siempre a tiempo
La puntualidad es uno de los factores que más cuentan. Algunas ideas para no fallar:
- Programa recordatorios unos días antes de cada fecha de pago.
- Si tu banco lo permite, configura pagos automáticos al menos por el mínimo.
- Agrupa las fechas de pago cerca del día en que cobras.
Paso 4: baja el uso de tus tarjetas
Tener las tarjetas de crédito cerca de su límite da la impresión de que dependes del crédito para el día a día. Reducir el balance pendiente, aunque no lo lleves a cero, mejora la lectura de tu perfil. Evita también cerrar de golpe tarjetas viejas que manejas bien: forman parte de tu historial.
Paso 5: no solicites crédito en todas partes
Cada vez que pides un préstamo o una tarjeta, la entidad puede consultar tu reporte. Muchas solicitudes en poco tiempo pueden interpretarse como necesidad urgente de dinero. En lugar de llenar formularios en todos los bancos, haz una precalificación y compara con orden.
Paso 6: cuida tu nivel de endeudamiento
Además del historial, las entidades evalúan qué parte de tus ingresos ya está comprometida en otras deudas. Si gran parte de tu salario se va en préstamos personales y tarjetas, la nueva cuota puede no tener espacio, aunque siempre pagues a tiempo. Antes de solicitar, intenta saldar o reducir deudas pequeñas y evita asumir compromisos nuevos, como financiar electrodomésticos o tomar otro préstamo personal.
Haz también el ejercicio de calcular la cuota del carro que quieres y compararla con lo que te queda libre al mes. Si la cuenta queda muy ajustada, es preferible esperar unos meses o elegir un vehículo más accesible.
Paso 7: prepara tus documentos de ingreso
Un buen historial ayuda, pero la entidad también necesita ver que puedes pagar la nueva cuota. Ten listos tus comprobantes de ingreso y estados de cuenta. Los requisitos cambian según tu perfil: lo explicamos en financiamiento para asalariados y en financiamiento para independientes.
Cuánto tiempo toma ver resultados
No hay un plazo fijo. Corregir un error puede resolverse relativamente rápido una vez que la empresa que reportó lo actualiza, pero construir un historial de pagos puntuales requiere constancia. Lo importante es empezar cuanto antes: los meses en que pagues a tiempo y reduzcas tus balances van sumando a tu favor.
Si nunca has tenido crédito, el reto es distinto: no tienes historial malo, pero tampoco uno que muestre cómo pagas. Una tarjeta de crédito o un préstamo pequeño, bien manejados, pueden ayudarte a empezar a construirlo.
Qué hacer si tu historial todavía no es ideal
Si no puedes esperar a que tu perfil mejore, hay opciones que pueden ayudarte a fortalecer la solicitud:
- Aumentar el inicial. Pedir menos dinero reduce el riesgo para la entidad. Te explicamos cómo calcularlo en cuánto inicial necesito para financiar un carro.
- Elegir un vehículo más accesible. Una cuota menor es más fácil de aprobar.
- Presentar un codeudor o garante, si la entidad lo acepta.
- Entregar tu carro actual como parte del inicial, mediante una tasación. Lo explicamos en recibimos tu carro como parte de pago.
Precalifica sin compromiso
En Studio X Motors gestionamos tu solicitud con varias entidades financieras para que no tengas que ir de banco en banco. Si quieres saber cómo funciona el proceso completo, lee nuestra guía de cómo financiar un carro en República Dominicana. Y si ya estás listo, completa la precalificación:
La aprobación, el monto y la tasa los define siempre la entidad financiera según tu perfil. Nosotros te acompañamos para que llegues con todo en orden.