Tener un seguro vigente no es opcional en República Dominicana: todo vehículo que circula debe contar, como mínimo, con el seguro obligatorio. Pero entre el seguro «de ley» y una póliza de cobertura completa hay una gran diferencia en lo que te protege. Elegir mal puede salirte muy caro el día que tengas un accidente.
- El seguro de ley es obligatorio y cubre daños a terceros, no tu propio carro ni su robo.
- El seguro full agrega colisión, robo, incendio, cristales y asistencia según la póliza y el plan.
- Si financias, la entidad suele exigir seguro full endosado a su favor durante todo el préstamo.
En esta guía te explicamos los tipos de seguro más comunes, qué suele cubrir cada uno y qué debes tener en cuenta si vas a financiar tu carro.
El seguro obligatorio o «de ley»
La legislación dominicana exige que todo vehículo de motor tenga un seguro de responsabilidad civil. Es lo que popularmente se conoce como «seguro de ley» o seguro básico.
Su propósito es proteger a terceros: cubre, dentro de los límites de la póliza, los daños que tu vehículo pueda causar a otras personas o a la propiedad ajena. Lo que normalmente no cubre son los daños a tu propio vehículo ni su robo.
Es decir, si chocas y la culpa es tuya, el seguro de ley responde por los daños del otro, pero la reparación de tu carro sale de tu bolsillo.
Por eso, aunque el seguro de ley cumple con la obligación legal, para muchos conductores se queda corto. Si tu carro tiene un valor importante o dependes de él para trabajar, piensa cuánto te costaría repararlo o reemplazarlo sin ayuda.
El seguro full o todo riesgo
El seguro full, también llamado de cobertura amplia o todo riesgo, incluye la responsabilidad civil y además protege tu propio vehículo. Las coberturas varían entre aseguradoras y planes, pero suelen incluir:
- Daños a tu vehículo por colisión o vuelco.
- Robo total y, en algunos planes, robo parcial de piezas.
- Incendio y ciertos eventos de la naturaleza, como inundaciones o huracanes, según la póliza.
- Rotura de cristales.
- Servicios adicionales como grúa, asistencia vial o vehículo de reemplazo, dependiendo del plan.
Lee siempre las condiciones generales y particulares de la póliza: ahí están las exclusiones y los requisitos para que la cobertura aplique.
Si financias tu carro, el seguro full suele ser requisito
Cuando compras un vehículo con un préstamo, la entidad financiera tiene un interés directo en el carro hasta que termines de pagarlo. Por eso, lo habitual es que exija una póliza de cobertura completa durante todo el préstamo, con la entidad designada como beneficiaria (lo que se conoce como endoso a su favor).
Algunas entidades permiten que elijas la aseguradora y otras ofrecen o incluyen el seguro dentro del financiamiento. En cualquier caso, pregunta:
- Si el costo del seguro está incluido en la cuota o se paga por separado.
- Si puedes contratarlo con la aseguradora de tu preferencia.
- Qué coberturas mínimas exige la entidad.
- Qué pasa al renovar la póliza cada año.
Ten esto presente al calcular cuánto te cuesta realmente el carro. Puedes conocer más sobre el proceso en nuestra página de financiamiento de vehículos en Santo Domingo o revisar las entidades que financian vehículos en RD.
Qué influye en el precio del seguro
El costo de una póliza depende de muchos factores, por lo que lo mejor es cotizar con varias aseguradoras. Entre los más comunes:
- El valor del vehículo: mientras más caro, mayor la prima de un seguro full.
- El año, la marca y el modelo: influye el costo y la disponibilidad de piezas.
- El uso: personal, comercial o de carga.
- El deducible: un deducible más alto suele bajar la prima, pero pagas más de tu bolsillo en cada reclamo.
- Las coberturas adicionales que decidas agregar.
Consejos para elegir bien tu póliza
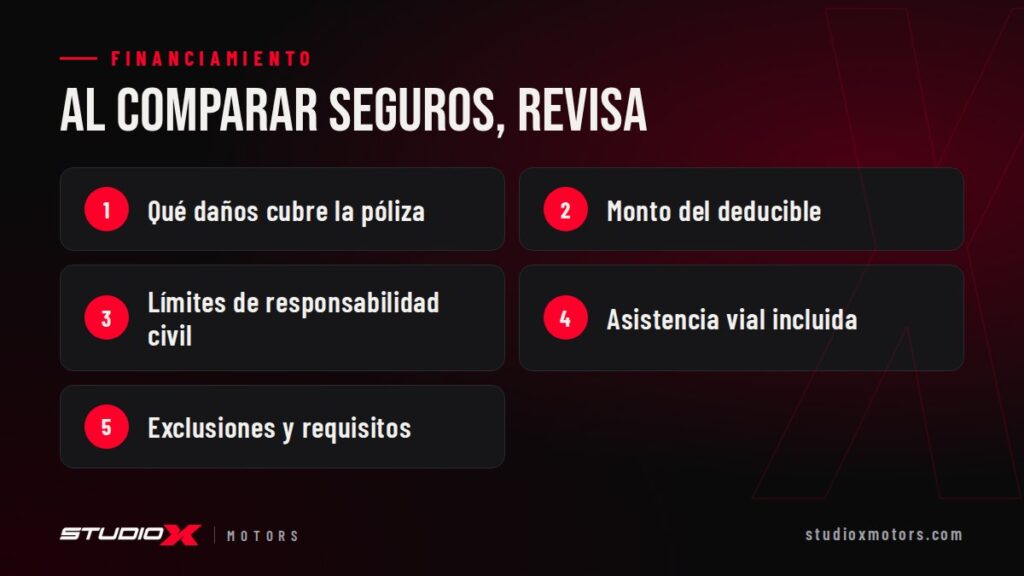
- Compara coberturas, no solo precios. Una póliza barata con muchas exclusiones puede no servirte cuando la necesites.
- Entiende el deducible. Pregunta cuánto pagarías tú en un choque típico.
- Revisa los límites de responsabilidad civil. Unos límites muy bajos pueden quedarse cortos en un accidente serio.
- Conoce el procedimiento de reclamo. Qué hacer en el lugar del accidente, a quién llamar y qué documentos necesitas.
- No dejes que se venza. Circular sin seguro vigente te expone a sanciones y, sobre todo, a asumir daños que pueden ser muy costosos.
Si estás comprando, incluye el seguro en tu presupuesto desde el principio. Con la calculadora de préstamo vehicular puedes estimar tu cuota y luego sumar el costo de la póliza. En Studio X Motors te orientamos para que llegues a la firma con todo claro; si tienes dudas, contáctanos.
Preguntas frecuentes
¿Qué cubre el seguro de ley en República Dominicana?
El seguro de ley es un seguro de responsabilidad civil que exige la legislación dominicana. Cubre, dentro de los límites de la póliza, los daños que tu vehículo cause a otras personas o a propiedad ajena. Normalmente no cubre los daños a tu carro ni su robo: si chocas y la culpa es tuya, la reparación sale de tu bolsillo.
¿Es obligatorio el seguro full si financio mi carro?
Lo habitual es que la entidad financiera exija una póliza de cobertura completa durante todo el préstamo, con la entidad como beneficiaria mediante un endoso a su favor. Pregunta si el seguro va incluido en la cuota o se paga aparte, si puedes elegir aseguradora, qué coberturas mínimas exigen y qué pasa al renovar cada año.
¿De qué depende el precio del seguro de un vehículo?
Del valor del vehículo (a mayor valor, mayor prima en un seguro full), del año, la marca y el modelo por el costo y la disponibilidad de piezas, del uso personal, comercial o de carga, del deducible que elijas y de las coberturas adicionales que agregues. Por eso conviene cotizar con varias aseguradoras.